 RICHIEDI UNA DEMO

Per un’azienda che detiene titoli in portafoglio (azioni, obbligazioni, fondi o altri strumenti finanziari) la gestione della contabilità dei titoli non è un adempimento accessorio, ma un processo che incide direttamente sull’affidabilità del bilancio. Ogni titolo richiede una valutazione corretta, una scrittura contabile coerente con i principi vigenti e un aggiornamento costante in base ai movimenti di mercato. Con la crescente complessità dei portafogli aziendali, gestire questi passaggi solo manualmente espone l’impresa a un rischio concreto di errori, ritardi e non conformità.
La contabilità dei titoli comprende tutte le operazioni necessarie per registrare, valutare e rappresentare correttamente in bilancio gli strumenti finanziari detenuti da un’impresa, come azioni, obbligazioni, quote di fondi e altri investimenti. Una corretta contabilizzazione richiede l’applicazione dei principi contabili nazionali, la distinzione tra titoli immobilizzati e titoli iscritti nell’attivo circolante e l’adozione dei criteri di valutazione previsti dalla normativa vigente. Errori in queste attività possono influire sul risultato d’esercizio, sulla rappresentazione del patrimonio aziendale e sulla conformità del bilancio.
Quali principi contabili disciplinano la contabilità dei titoli?
La contabilizzazione dei titoli deve rispettare le disposizioni del Codice Civile e i principi contabili nazionali emanati dall’Organismo Italiano di Contabilità. In particolare, l’OIC 20 disciplina la rilevazione, la classificazione e la valutazione dei titoli di debito, come obbligazioni e titoli di Stato, mentre l’OIC 21 riguarda le partecipazioni e gli strumenti rappresentativi di capitale.
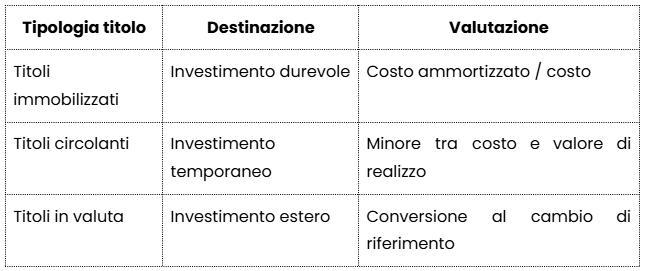
Il criterio di valutazione dipende dalla natura del titolo e dalla sua destinazione nel patrimonio aziendale. Quando previsto, i titoli immobilizzati sono valutati secondo il criterio del costo ammortizzato, tenendo conto di eventuali perdite durevoli di valore. I titoli iscritti nell’attivo circolante sono invece generalmente valutati al minore tra il costo di acquisto e il valore di realizzazione desumibile dall’andamento del mercato.
Applicare correttamente questi criteri permette di rappresentare in bilancio il portafoglio titoli in modo attendibile, coerente e conforme ai principi di prudenza e competenza.
Differenza tra titoli immobilizzati e titoli dell’attivo circolante
La classificazione dei titoli dipende principalmente dalla destinazione attribuita dall’azienda al momento dell’acquisto. I titoli immobilizzati sono detenuti con l’intenzione di conservarli durevolmente nel patrimonio aziendale e vengono iscritti tra le immobilizzazioni finanziarie. I titoli dell’attivo circolante, invece, sono acquistati per un impiego temporaneo della liquidità o con l’obiettivo di essere negoziati nel breve periodo.
La distinzione è rilevante perché determina il criterio di valutazione da applicare in bilancio. Per questo motivo, la classificazione non deve basarsi soltanto sulla tipologia dello strumento finanziario, ma anche sulle strategie aziendali, sulle caratteristiche del portafoglio e sull’effettiva volontà di mantenere o cedere il titolo.
Una classificazione errata può produrre valutazioni non coerenti e incidere direttamente sul risultato d’esercizio.
Esempio di contabilizzazione di un titolo
Un’impresa acquista obbligazioni per 100.000 euro con finalità di investimento durevole. Durante la chiusura del bilancio il titolo viene valutato applicando il criterio del costo ammortizzato previsto dai principi contabili. Qualora emergano perdite durevoli di valore, sarà necessario procedere alla relativa svalutazione.
Gestione portafoglio titoli aziendale: le criticità più comuni
La gestione portafoglio di titoli aziendali diventa complessa quando il numero di strumenti finanziari cresce, o quando il portafoglio include tipologie diverse (titoli di debito, partecipazioni, strumenti derivati) ciascuna con logiche di valutazione differenti. Tra le criticità più frequenti:
- Disallineamento tra i dati di mercato e le scritture contabili, quando gli aggiornamenti di valore non sono tempestivi;
- Errori di classificazione, che portano ad applicare il criterio di valutazione sbagliato;
- Difficoltà nel ricostruire lo storico delle movimentazioni in fase di chiusura di bilancio o di verifica.
Automatizzare la raccolta e l’aggiornamento dei dati riduce in modo significativo questi rischi, restituendo un quadro sempre coerente tra portafoglio reale e scritture contabili.
Software per la contabilizzazione titoli: perché automatizzare il processo
Affidarsi a un software per la contabilizzazione titoli significa eliminare gran parte del lavoro manuale che oggi assorbe tempo prezioso agli uffici amministrazione e finanza. Un sistema dedicato registra automaticamente le movimentazioni, applica il criterio di valutazione corretto in base alla tipologia di titolo e genera le scritture contabili pronte per l’integrazione con il bilancio.
Jobber, il software sviluppato da Essedi Software, è stato progettato proprio per rispondere a questa esigenza: centralizza i dati di portafoglio, automatizza le valutazioni periodiche e riduce drasticamente il margine di errore rispetto a una gestione basata su fogli di calcolo o processi frammentati tra più sistemi.
I vantaggi di un software dedicato:
- Meno errori manuali: le valutazioni e le scritture vengono generate automaticamente, riducendo il rischio di imprecisioni;
- Aggiornamento in tempo reale: i valori di portafoglio riflettono sempre la situazione di mercato più recente;
- Tracciabilità completa: ogni movimentazione resta documentata e ricostruibile in qualsiasi momento, facilitando controlli e revisioni.
Gestione portafoglio titoli per aziende di ogni dimensione
Non esiste un’unica configurazione di portafoglio: una PMI con pochi strumenti finanziari e una grande azienda con posizioni diversificate su più mercati hanno esigenze molto diverse in termini di gestione portafoglio titoli per aziende. Un software scalabile deve poter seguire questa crescita senza richiedere, ogni volta, un cambio di strumento o di processo.
Questo aspetto diventa ancora più rilevante per le aziende che gestiscono portafogli di più società del gruppo, o che operano come studi di consulenza per conto di più clienti: la possibilità di gestire in un’unica piattaforma realtà multiple, mantenendo dati separati ma centralizzati, è spesso il criterio decisivo nella scelta del software.
Gestione titoli regolati anche in valute diverse
Quando un titolo è acquistato o regolato in una valuta diversa dall’euro, alla valutazione dello strumento finanziario si aggiunge la gestione del cambio. In base all’OIC 26, l’operazione deve essere inizialmente rilevata in euro applicando il tasso di cambio a pronti in vigore alla data in cui viene effettuata.
Successivamente, il trattamento contabile dipende dalla classificazione del titolo e dalle regole previste per le poste in valuta. Le variazioni del tasso di cambio possono determinare utili o perdite su cambi, che devono essere correttamente calcolati e rilevati in bilancio.
In presenza di numerosi strumenti, valute e movimentazioni, una gestione manuale rende più complesso ricostruire il valore originario, il cambio applicato e le successive differenze. Un software dedicato consente invece di aggiornare automaticamente i cambi, mantenere lo storico delle conversioni e produrre scritture contabili coerenti con i dati di portafoglio.
Software per la gestione portafoglio titoli: cosa deve garantire
Un software per la gestione portafoglio titoli efficace deve offrire una visione d’insieme che supporti sia il lavoro quotidiano dell’ufficio contabilità sia le decisioni strategiche del management.
Cosa cercare in un software di gestione portafoglio:
- Valutazione automatica dei titoli secondo il criterio corretto (costo ammortizzato, fair value, criterio del costo), in base alla classificazione contabile;
- Generazione automatica delle scritture contabili, pronte per l’integrazione con il bilancio;
- Reportistica personalizzabile, per analizzare performance, rischio ed esposizione del portafoglio in qualsiasi momento;
- Gestione multi-valuta e multi-azienda, per seguire portafogli complessi senza perdere in precisione.
Software per la gestione finanziaria del portafoglio titoli: il valore aggiunto per il bilancio
Un buon software per la gestione finanziaria del portafoglio titoli non si esaurisce nella fase di registrazione: il suo valore si misura soprattutto nel momento della chiusura di bilancio, quando tutte le valutazioni devono essere coerenti, documentate e pronte per la revisione.
Con Jobber, ogni valutazione periodica genera in automatico la relativa scrittura contabile e la documentazione di supporto, semplificando il lavoro di chiusura e riducendo i tempi tipicamente dedicati alla riconciliazione manuale tra portafoglio e bilancio.
Conclusioni
Gestire correttamente la contabilità dei titoli significa garantire che ogni investimento sia classificato, valutato e rappresentato nel bilancio secondo i principi contabili applicabili. L’automazione di queste attività consente di ridurre il rischio di errori, velocizzare le chiusure contabili e disporre di informazioni sempre aggiornate per le decisioni aziendali.
Con Jobber, Essedi Software mette a disposizione uno strumento progettato per supportare aziende e professionisti nella gestione dell’intero ciclo di vita del portafoglio titoli, dalla registrazione delle operazioni fino alla produzione delle scritture contabili e della documentazione necessaria per il bilancio.


